اگر درآمدی دارید، لزوماً به این معنا نیست که تمام آن درآمد مشمول مالیات است. قانون مالیاتهای مستقیم برای برخی درآمدها معافیت مالیاتی در نظر گرفته و در بعضی موارد نیز مالیات با نرخ صفر محاسبه میشود. علاوه بر این، میزان برخی معافیتها مانند معافیت مالیات حقوق هر سال در قانون بودجه تغییر میکند.
بنابراین پاسخ سؤال «چه درآمدهایی بدون مالیات هستند؟» یک فهرست ساده و ثابت نیست و باید نوع درآمد، شرایط شخص و مقررات مربوط به همان سال بررسی شود.
در این مقاله، مهمترین درآمدهای معاف از مالیات در ایران را بررسی میکنیم و توضیح میدهیم معافیت مالیاتی چه تفاوتی با نرخ صفر دارد، چه درآمدهایی طبق قانون مالیات نمیدهند و چه مواردی ممکن است با وجود تصور عمومی، معاف از مالیات نباشند.
پاسخ کوتاه: مهمترین نمونههای درآمدهای معاف از مالیات شامل برخی درآمدهای کشاورزی، برخی سودها و جوایز بانکی و اوراق مالی، موارد مقرر در ماده ۱۴۴ مانند مهریه و جوایز علمی، برخی درآمدهای موضوع ماده ۱۳۹ و برخی موارد خاص درآمد حقوق است. با این حال، هر معافیت شرایط و مقررات خاص خود را دارد.
فهرست مطالب
درآمدهای بدون مالیات به چه معناست؟
عبارت «درآمد بدون مالیات» یک اصطلاح عمومی است. در قانون، وضعیت همه این درآمدها یکسان نیست.
گاهی قانون صراحتاً یک درآمد را از پرداخت مالیات معاف میکند. در موارد دیگر، درآمد مشمول مالیات است اما قانون مقرر میکند مالیات آن با نرخ صفر محاسبه شود.
این تفاوت مهم است؛ زیرا در نظام مالیاتی، استفاده از نرخ صفر ممکن است همچنان نیازمند انجام تکالیف قانونی مانند تسلیم اظهارنامه، نگهداری دفاتر یا ارائه اسناد و مدارک باشد.
برای مثال، ماده ۱۳۲ قانون مالیاتهای مستقیم در برخی موارد درآمدهای مشخصی را با نرخ صفر مشمول مالیات میکند و برای استفاده از این مزیت، انجام تکالیف قانونی مؤدی اهمیت دارد.
بنابراین:
معافیت مالیاتی = قانوناً مالیات از آن درآمد دریافت نمیشود.
نرخ صفر مالیاتی = درآمد در فرآیند مالیاتی بررسی میشود، اما مالیات محاسبهشده با نرخ صفر خواهد بود.
این دو مفهوم نباید با یکدیگر اشتباه گرفته شوند.
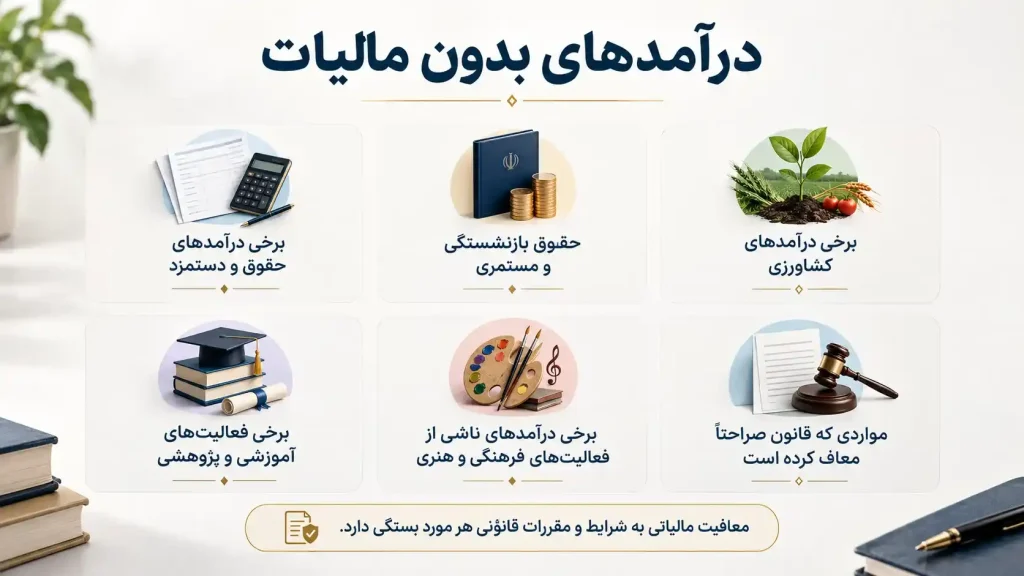
۱. درآمدهای کشاورزی و فعالیتهای مرتبط
یکی از مهمترین موارد معافیت مالیاتی، درآمد حاصل از فعالیتهای کشاورزی است.
طبق ماده ۸۱ قانون مالیاتهای مستقیم، درآمد حاصل از فعالیتهایی مانند:
- کشاورزی
- دامپروری و دامداری
- پرورش ماهی
- زنبورداری
- پرورش طیور
- صیادی و ماهیگیری
- نوغانداری
- احیای مراتع و جنگلها
- باغداری و نخیلات
از پرداخت مالیات معاف است.
البته تشخیص اینکه فعالیت انجامشده واقعاً در چارچوب فعالیتهای موضوع این ماده قرار میگیرد، ممکن است به جزئیات فعالیت و مقررات اجرایی مربوط وابسته باشد.
بنابراین صرف اینکه شخص خود را «فعال کشاورزی» معرفی کند، برای نتیجهگیری درباره معافیت کافی نیست.
یکی از پرسشهای رایج این است که:
آیا سود سپرده بانکی مالیات دارد؟
طبق ماده ۱۴۵ قانون مالیاتهای مستقیم، برخی سودها و جوایز مرتبط با سپردهها و ابزارهای مالی از پرداخت مالیات معاف هستند.
از جمله مواردی که در این ماده آمده است:
- سود سپردههای مربوط به کسور بازنشستگی و پسانداز کارمندان و کارگران در چارچوب مقررات مربوط؛
- سود یا جوایز حسابهای پسانداز و سپردههای مختلف نزد بانکهای ایرانی یا مؤسسات اعتباری غیربانکی مجاز؛
- جوایز اوراق قرضه دولتی و اسناد خزانه؛
- سود و جوایز اوراق مشارکت در موارد مقرر قانونی.
بنابراین در پاسخ به سؤال «آیا سود سپرده بانکی مالیات دارد؟» باید میان نوع سپرده و مقررات قانونی مربوط تفاوت قائل شد.
- سود سپردههای مربوط به کسور بازنشستگی و پسانداز کارمندان و کارگران در چارچوب مقررات مربوط؛
قانون مالیاتهای مستقیم در ماده ۱۴۴، جهیزیه منقول و مهریه اعم از منقول و غیرمنقول را از پرداخت مالیات معاف دانسته است.
بنابراین دریافت مهریه به خودی خود مانند یک درآمد شغلی یا تجاری مشمول مالیات بر درآمد نیست.
این موضوع با مالیاتهایی که ممکن است در ارتباط با نقلوانتقال برخی اموال مطرح شوند متفاوت است.
برای مثال، اگر موضوع مهریه یک ملک باشد، باید میان خود حق مهریه و مالیاتها و هزینههای احتمالی مربوط به انتقال یا معامله ملک تفکیک قائل شد.
بر اساس ماده ۱۴۴ قانون مالیاتهای مستقیم، برخی جوایز علمی و بورسهای تحصیلی نیز از پرداخت مالیات معاف هستند.
بنابراین دریافت جایزه علمی یا بورس تحصیلی را نمیتوان بدون بررسی نوع آن، صرفاً به عنوان یک درآمد عادی مشمول مالیات در نظر گرفت.
در مواردی که مبلغ یا عنوان دریافتی شرایط خاصی داشته باشد، بررسی مقررات مربوط اهمیت پیدا میکند.
ماده ۱۴۴ همچنین درآمدی را که بابت حق اختراع یا حق اکتشاف به مخترعان و مکتشفان تعلق میگیرد، در چارچوب حکم این ماده از مالیات معاف دانسته است.
این معافیت با درآمد حاصل از فعالیت تجاری عادی تفاوت دارد و باید عنوان و منشأ درآمد مشخص باشد.
بنابراین اگر فردی بابت یک اختراع یا اکتشاف درآمدی دریافت میکند، بهتر است اسناد و عنوان حقوقی این درآمد مشخص باشد تا امکان استفاده صحیح از مقررات معافیت وجود داشته باشد.
ماده ۱۴۴ برای درآمد ناشی از برخی فعالیتهای پژوهشی و تحقیقاتی مراکزی که دارای مجوز تحقیق از مراجع ذیصلاح هستند نیز حکم خاصی در نظر گرفته است.
در اینجا نیز وجود شرایط قانونی اهمیت دارد.
بنابراین نمیتوان گفت:
«هر درآمدی که از کار پژوهشی به دست بیاید معاف از مالیات است.»
بلکه باید بررسی شود فعالیت توسط چه شخص یا مرکزی، با چه مجوزی و تحت چه شرایطی انجام شده است.
ماده ۱۳۹ قانون مالیاتهای مستقیم برای برخی اشخاص و فعالیتها، معافیتهایی را پیشبینی کرده است.
از جمله در موارد مقرر قانونی میتوان به برخی موارد مربوط به:
- موقوفات
- نذورات
- کمکها و هدایای دریافتی اشخاص و نهادهای مشخص
- فعالیتهای برخی مؤسسات و انجمنهای دارای شرایط قانونی
- درآمدهای حاصل از برخی فعالیتهای خیریه و عامالمنفعه
اشاره کرد.
اما این بخش از قانون دارای شرایط و استثناهای متعددی است.
بنابراین نمیتوان صرفاً با عنوان «مؤسسه خیریه» یا «انجمن» نتیجه گرفت که تمام درآمدهای آن شخص یا مجموعه از مالیات معاف است.
شرایط مقرر در ماده ۱۳۹ و مقررات اجرایی آن باید رعایت شود.
- موقوفات
یکی از پرتکرارترین سؤالات کاربران این است:
چه مقدار حقوق در سال ۱۴۰۵ از مالیات معاف است؟
میزان معافیت مالیات بر درآمد حقوق هر سال در قانون بودجه تعیین میشود.
برای سال ۱۴۰۵، سقف معافیت سالانه درآمد حقوق ۴۸۰ میلیون تومان و سقف معافیت ماهانه ۴۰ میلیون تومان اعلام شده است.
یعنی درآمد حقوق تا این سقف، مشمول مالیات حقوق نمیشود و نسبت به درآمد مازاد، نرخهای پلکانی اعمال میشود.
به بیان ساده:
درآمد حقوق در سال ۱۴۰۵
وضعیت
تا ۴۸۰ میلیون تومان در سال
معاف از مالیات
مازاد بر ۴۸۰ تا ۹۶۰ میلیون تومان
نرخ ۱۰٪
مازاد بر ۹۶۰ تا ۱۲۰۰ میلیون تومان
نرخ ۱۵٪
مازاد بر ۱۲۰۰ تا ۱۴۴۰ میلیون تومان
نرخ ۲۰٪
مازاد بر ۱۴۴۰ تا ۱۶۸۰ میلیون تومان
نرخ ۲۵٪
مازاد بر ۱۶۸۰ میلیون تومان
نرخ ۳۰٪
نکته مهم این است که معافیت مالیات حقوق با معافیت همه درآمدهای شخص یکسان نیست.
برای مثال، ممکن است شخصی حقوقی زیر سقف معافیت داشته باشد اما درآمد دیگری از فعالیت اقتصادی یا شغلی داشته باشد که مشمول مقررات مالیاتی جداگانه شود.
در سال ۱۴۰۵، سقف ماهانه معافیت حقوق ۴۰ میلیون تومان اعلام شده است.
بنابراین در حالت کلی، درآمد حقوق تا این میزان در چارچوب معافیت تعیینشده برای مالیات حقوق قرار میگیرد.
اما محاسبه مالیات حقوق در عمل میتواند به نوع دریافتیها، مزایا، معافیتهای خاص و نحوه محاسبه درآمد مشمول مالیات وابسته باشد.
پس بهتر است رقم ۴۰ میلیون تومان را به معنی «هر نوع دریافتی ماهانه بدون هیچ بررسی مالیاتی» در نظر نگیریم.
در مورد صادرات نیز باید میان معافیت مالیاتی و نرخ صفر مالیاتی تفاوت قائل شد.
طبق ماده ۱۴۱ قانون مالیاتهای مستقیم، در موارد مقرر، صددرصد درآمد حاصل از صادرات خدمات و کالاهای غیرنفتی و محصولات بخش کشاورزی و همچنین درصد مشخصی از درآمد حاصل از صادرات مواد خام و کالاهای واسطهای نیمهخام، مشمول مالیات با نرخ صفر میشود.
بنابراین عبارت دقیقتر این نیست که:
«تمام درآمد صادراتی مالیات ندارد.»
بلکه باید گفت:
برخی درآمدهای صادراتی طبق شرایط قانونی با نرخ صفر مالیاتی محاسبه میشوند.
این تفاوت برای صاحبان کسبوکار و شرکتها اهمیت زیادی دارد.
در برخی شرایط، قانون برای فعالیتهای تولیدی، معدنی و برخی فعالیتهای خدماتی مشوقهای مالیاتی در نظر گرفته است.
برای نمونه، ماده ۱۳۲ قانون مالیاتهای مستقیم در موارد مشخصی، درآمد برخی واحدهای تولیدی و معدنی و همچنین برخی فعالیتهای خدماتی مانند بیمارستانها، هتلها و مراکز اقامتی گردشگری را برای دوره مشخصی با نرخ صفر مالیاتی مشمول مالیات میکند.
مدت و شرایط استفاده از این مزیت میتواند به محل فعالیت و شرایط قانونی آن بستگی داشته باشد.
بنابراین:
فعالیت تولیدی بودن به تنهایی به معنای معافیت همیشگی از مالیات نیست.
باید مجوزها، تاریخ شروع بهرهبرداری، محل فعالیت و سایر شرایط قانونی بررسی شود.
خیر؛ نمیتوان به طور کلی گفت فروش ملک یا خودرو درآمد بدون مالیات است.
نوع مالیات در این موارد به ماهیت معامله، نوع دارایی، نحوه انتقال و مقررات مالیاتی مربوط بستگی دارد.
برای مثال، مالیات نقلوانتقال املاک با مالیات بر درآمد شغلی یکسان نیست.
بنابراین اگر فردی ملکی را فروخته است، نباید صرفاً به دلیل اینکه «درآمد حاصل از فروش ملک» در یک فهرست عمومی درآمدهای معاف قرار نگرفته یا قرار گرفته، درباره مالیات آن تصمیم بگیرد.
ماهیت معامله و مقررات اختصاصی همان دارایی باید بررسی شود.
این سؤال نیز بسیار رایج است.
ارث و برخی نقلوانتقالات بلاعوض دارای قواعد مالیاتی اختصاصی هستند و نباید آنها را با معافیتهای مالیات بر درآمد یکی دانست.
بنابراین اینکه شخصی مالی را از طریق ارث یا هبه دریافت کرده است، به معنی آن نیست که هیچ نوع مالیات یا تکلیف قانونی در ارتباط با آن وجود ندارد.
در چنین مواردی باید مقررات مربوط به مالیات بر ارث یا مالیات بر درآمد اتفاقی و شرایط مورد بررسی قرار گیرد.
این تفاوت یکی از مهمترین نکات مقاله است.
درآمد معاف
قانون مقرر میکند درآمد یا فعالیت مشخصی از پرداخت مالیات معاف باشد.
نمونههایی از این موارد در مواد مختلف قانون مالیاتهای مستقیم دیده میشود.
نرخ صفر
در این حالت، درآمد همچنان در چارچوب نظام مالیاتی قرار دارد، اما مالیات آن با نرخ صفر محاسبه میشود.
برای استفاده از برخی موارد نرخ صفر، انجام تکالیف قانونی اهمیت دارد.
به همین دلیل، نرخ صفر به معنی بینیازی از اظهارنامه یا اسناد مالیاتی نیست.
در برخی موارد قانونی، عدم رعایت تکالیف میتواند موجب از دست رفتن مزیت معافیت یا نرخ صفر شود.
یکی از مشکلات رایج در موضوع مالیات، انتقال اطلاعات ناقص از منابع غیرتخصصی است.
برای مثال، این جملات میتوانند گمراهکننده باشند:
❌ «هر درآمدی که از اینترنت باشد معاف از مالیات است.»
❌ «درآمد شرکتهای تولیدی همیشه معاف است.»
❌ «هر مبلغی که به حساب بانکی وارد شود مالیات ندارد.»
❌ «فروش ملک هیچ مالیاتی ندارد.»
❌ «اگر درآمدی کم باشد، در هر شرایطی از مالیات معاف است.»
❌ «درآمد صادراتی همیشه صفر مالیات است و هیچ تکلیفی ندارد.»
هیچکدام از این جملات را نمیتوان به صورت کلی و بدون بررسی شرایط قانونی پذیرفت.
منشأ درآمد، نوع فعالیت، شخص دریافتکننده، مبلغ درآمد، سال مالی و مقررات همان سال میتوانند در نتیجه نهایی مؤثر باشند.
این سؤال پاسخ یکسانی برای همه درآمدها ندارد.
در برخی موارد، معافیت مالیاتی به معنی پایان تمام تکالیف مالیاتی نیست.
همچنین در مواردی که درآمد با نرخ صفر مشمول مالیات است، ممکن است انجام تکالیف قانونی برای استفاده از نرخ صفر ضروری باشد.
به همین دلیل، قبل از اینکه صرفاً به استناد «معاف بودن درآمد» از ارسال اظهارنامه یا نگهداری اسناد خودداری کنید، باید مقررات مربوط به همان نوع درآمد بررسی شود.
اگر معتقدید درآمد شما طبق قانون معاف از مالیات است یا مشمول نرخ صفر میشود، بهتر است موضوع را صرفاً به صورت شفاهی پیگیری نکنید.
مدارکی که منشأ و ماهیت درآمد را اثبات میکنند، اهمیت زیادی دارند.
بسته به نوع درآمد ممکن است اسنادی مانند:
- قراردادها
- فاکتورها
- مجوز فعالیت
- اسناد بانکی
- اظهارنامهها
- مدارک مربوط به فعالیت کشاورزی یا تولیدی
- اسناد صادرات
- مدارک مربوط به بورس تحصیلی یا جایزه علمی
- اسناد مالکیت و انتقال
- مدارک مربوط به شخصیت حقوقی یا مؤسسه
برای اثبات وضعیت مالیاتی اهمیت داشته باشند.
اگر اختلاف جدی با اداره مالیاتی ایجاد شده باشد، بررسی پرونده و اسناد توسط متخصص مالیاتی میتواند قبل از تصمیمگیری درباره اعتراض یا اقدامات بعدی مفید باشد.
مثال کاربردی
فرض کنید شخصی در سال ۱۴۰۵ از سه محل درآمد دارد:
الف) حقوق ماهانه
درآمد حقوق او در محدوده سقف معافیت سالانه قرار دارد.
ب) سود سپرده بانکی
نوع سپرده و بانک مطابق شرایط قانونی ماده ۱۴۵ است.
ج) فعالیت تجاری
درآمد حاصل از فعالیت تجاری او وضعیت متفاوتی دارد و نمیتوان صرفاً به دلیل معاف بودن دو درآمد قبلی، این درآمد را نیز معاف دانست.
بنابراین ممکن است یک شخص همزمان درآمد معاف و درآمد مشمول مالیات داشته باشد.
این نکته نشان میدهد که بررسی مالیات باید بر اساس نوع و منشأ هر درآمد انجام شود، نه صرفاً مجموع پولی که وارد حساب شخص شده است.
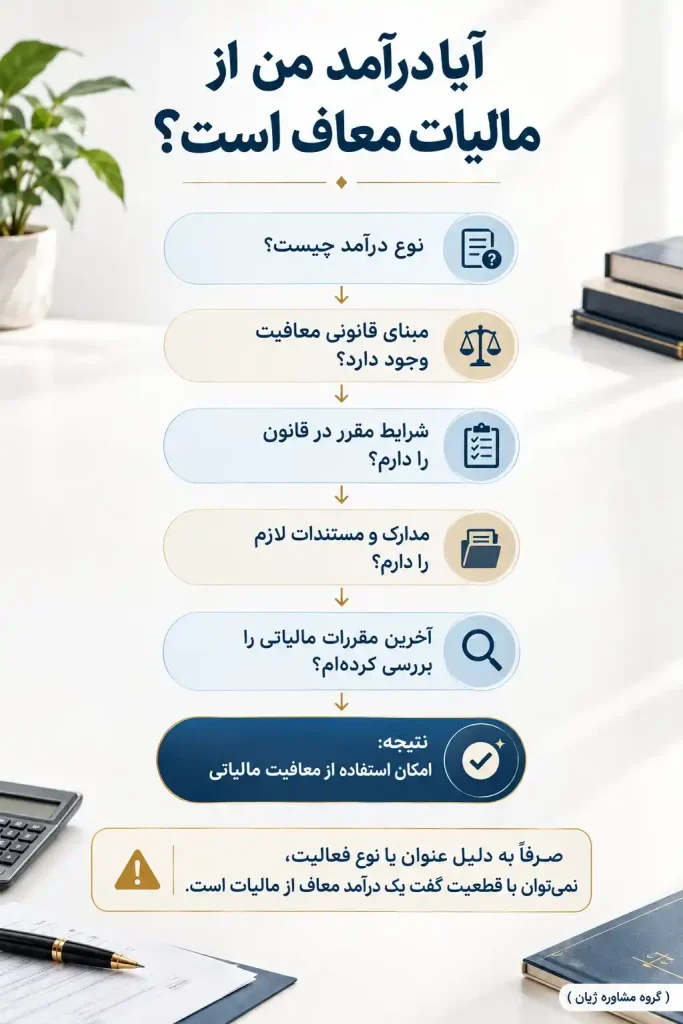
قبل از اینکه نتیجه بگیریم درآمدی مالیات ندارد، این پرسشها را بررسی کنید:
۱. درآمد از چه فعالیتی ایجاد شده است؟
حقوق، کشاورزی، سود سپرده، فروش ملک، صادرات، فعالیت تجاری و… مقررات متفاوتی دارند.
۲. دریافتکننده درآمد چه شخصی است؟
شخص حقیقی، شرکت، مؤسسه، سازمان یا شخص دارای شرایط خاص ممکن است وضعیت متفاوتی داشته باشد.
۳. درآمد مربوط به کدام سال است؟
میزان برخی معافیتها هر سال در قانون بودجه تعیین یا تغییر میکند.
۴. آیا قانون، درآمد را «معاف» کرده یا «نرخ صفر» برای آن تعیین کرده است؟
این دو عنوان یکسان نیستند.
۵. آیا برای استفاده از معافیت شرطی وجود دارد؟
گاهی داشتن مجوز، رعایت مهلت، ارائه اظهارنامه یا نگهداری اسناد ضروری است.
۶. آیا درآمد موردنظر مشمول قانون یا مالیات دیگری است؟
معافیت از یک نوع مالیات الزاماً به معنی معافیت از تمام مالیاتها و عوارض نیست.
«درآمدهای بدون مالیات» عنوانی عمومی برای مجموعهای از درآمدها و فعالیتهایی است که قانون در شرایط مشخص، آنها را از پرداخت مالیات معاف کرده یا مالیات آنها را با نرخ صفر محاسبه میکند.
از مهمترین موارد میتوان به برخی درآمدهای کشاورزی، برخی سودهای بانکی و اوراق مالی، مهریه و جهیزیه، برخی جوایز علمی و بورسهای تحصیلی، برخی درآمدهای پژوهشی و موارد مقرر در ماده ۱۳۹ اشاره کرد.
در سال ۱۴۰۵ نیز سقف معافیت سالانه مالیات حقوق ۴۸۰ میلیون تومان تعیین شده است؛ اما این رقم به معنی معافیت همه درآمدهای یک شخص نیست.
مهمترین نکته این است که برای تشخیص وضعیت مالیاتی، باید منشأ درآمد، نوع فعالیت، شخص مؤدی، سال مالی و شرایط مقرر در قانون همزمان بررسی شوند.
اگر درآمدی دارید که نمیدانید مشمول مالیات است یا از معافیت یا نرخ صفر استفاده میکند، بهتر است قبل از تنظیم اظهارنامه یا خودداری از انجام تکالیف مالیاتی، وضعیت آن به صورت موردی بررسی شود.
چه درآمدهایی در ایران از مالیات معاف هستند؟
برخی درآمدهای کشاورزی، برخی سودها و جوایز سپردهها و اوراق، مهریه و جهیزیه، برخی جوایز علمی و بورسهای تحصیلی و موارد مشخص قانونی از جمله درآمدهایی هستند که قانون برای آنها معافیت در نظر گرفته است. شرایط هر مورد باید جداگانه بررسی شود.
آیا سود سپرده بانکی مالیات دارد؟
طبق ماده ۱۴۵ قانون مالیاتهای مستقیم، سود و جوایز برخی سپردهها و حسابهای بانکی نزد بانکهای ایرانی و مؤسسات اعتباری غیربانکی مجاز از مالیات معاف است.
آیا حقوق کمتر از ۴۰ میلیون تومان در سال ۱۴۰۵ معاف از مالیات است؟
سقف معافیت ماهانه مالیات حقوق در سال ۱۴۰۵، ۴۰ میلیون تومان اعلام شده است. سقف سالانه نیز ۴۸۰ میلیون تومان است. نسبت به مبالغ بالاتر، نرخهای پلکانی اعمال میشود.
آیا درآمد کشاورزی از مالیات معاف است؟
طبق ماده ۸۱ قانون مالیاتهای مستقیم، درآمد حاصل از فعالیتهای مشخص کشاورزی، دامپروری، دامداری، باغداری و برخی فعالیتهای مشابه از مالیات معاف است. نوع و ماهیت فعالیت باید با شرایط قانونی منطبق باشد.
آیا مهریه مالیات دارد؟
ماده ۱۴۴ قانون مالیاتهای مستقیم، مهریه اعم از منقول و غیرمنقول و جهیزیه منقول را از پرداخت مالیات معاف کرده است.
آیا درآمد صادراتی معاف از مالیات است؟
برخی درآمدهای صادراتی طبق ماده ۱۴۱ قانون مالیاتهای مستقیم با نرخ صفر مشمول مالیات میشوند. این موضوع با معافیت مالیاتی یکسان نیست و شرایط و تکالیف قانونی آن باید رعایت شود.
آیا درآمدی که معاف از مالیات است نیاز به اظهارنامه دارد؟
در همه موارد یکسان نیست. نوع درآمد و مقررات مربوط تعیین میکند که آیا مؤدی همچنان تکالیفی مانند اظهارنامه، ارائه اسناد یا نگهداری دفاتر دارد یا خیر.
آیا ورود پول به حساب بانکی به معنی درآمد مشمول مالیات است؟
خیر. صرف ورود وجه به حساب بانکی به تنهایی تعیینکننده ماهیت مالیاتی آن نیست. منشأ و ماهیت وجه باید مشخص شود و ممکن است یک واریزی درآمد، قرض، انتقال وجه، تسویه حساب یا مورد دیگری باشد.
از کجا بفهمیم درآمد ما مشمول مالیات است یا معاف؟
باید منشأ درآمد، نوع فعالیت، شخصیت مؤدی، سال مالی و ماده قانونی مرتبط بررسی شود. در موارد پیچیده یا اختلاف با اداره مالیاتی، بررسی اسناد و پرونده توسط متخصص مالیاتی میتواند از تصمیمگیری اشتباه جلوگیری کند.

بدون دیدگاه